«CRAFT MINERAL не грає в калій — він живе калієм: бізнес-інтерв’ю з Вадимом Куликом», - Частина І
09:59 23 вер. 2026 р.
Велике бізнес – інтерв’ю з найбільшим імпортером калійних добрив України. Частина І
Глобальний POTASH MARKET vs UKRAINE
Україна, Київ/Вересень, 16
Учасники ділової бізнес—атмосфери:
Вадим Кулик — директор ТОВ КРАФТ МІНЕРАЛ
Катерина Ілюшенко — автор та засновник AGROTRADE CLUB
Катерина: Лід‑ін: занурюємось в контекст, створюємо атмосферу довіри: сьогодні говоримо про ринок калію з ексклюзивним імпортером добрив від Arab Potash Company Public Limited Company (PLC) (Йорданія) — Вадимом Куликом директором ТОВ КРАФТ МІНЕРАЛ (Україна)
Підводка: На світовому ринку калійних добривберезень 2026 видався нервовим: ціни на карбамід, фосфорні добрива та сірку стрімко зросли, і це миттєво «підпалило» настрій у виробників калію. У них почалася справжня ринкова печія — постачальники масово зупиняли спотові пропозиції, притримували обсяги та чекали вигіднішого моменту для виходу на ринок. Сегмент калійних добрив увійшов у фазу напруженого очікування, де кожен новий рух цін на суміжні продукти може стати тригером для різкого перегляду котирувань на калій.
Глобальний POTASH CARTEL (умовна назва світової калійної олігополії) також вирішили «підкрутити температуру» на ринку: виробники розігріли бразильський імпортний сегмент до рівня 385 $/т в березні, але жодної реальної угоди так і не схвалили.
«Але вони навіть 390 $/т хотіли, тоді ціни змінювались щодня», — додає Вадим.
Це класичний тест‑драйв ринку — вкинути ціну, подивитися, як зреагують трейдери та імпортери, і лише потім визначати реальні обсяги продажів. Виробники калію чітко сигналізують: дешево зливати товар вони не збираються і можуть дозволити собі почекати місяць‑другий, поки ринок сам підтягнеться до бажаних рівнів.
Світовий ринок калію входить у квітень без паніки — ціни не вибухають, попри ескалацію на Близькому Сході. Причина проста: ланцюги постачання MOP поки що не зачеплені.Йорданія + Ізраїль формують ≈ 10% глобальних поставок калію хлористого MOP у 2025 році, алефрахт дорожчає, окрім балтійського напрямку, що додає премію до цін з доставкою. Також маршрути зазнають трансформації — Ізраїльські вантажі — через Середземне море, — Йорданські — через Суецький канал або навіть навколо Африки. Це подовжує логістику та збільшує витрати.
Українські імпортери калію вже відкрито сигналізують про звуження пропозиції: частина постачальників продала травневі контракти за високими цінами й тепер озвучує лише скромні обсяги для України. Ринок входить у фазу невизначеності…
Поведінка ключових імпортерів обережна. Основні постачальники не поспішають розкривати ані обсяги, ані ціни та концентрують збут всередині власних трейдерських орбіт та великих Агрохолдингів.
Ринок працює в режимі контрольованого доступу до ресурсу, щоб уникнути перегріву та хаотичного перерозподілу попиту.
На фоні дефіциту калію, карбамід торгується приблизно у 2 рази дорожче, ніж МОР, що формує нетипову для ринку структуру відносних цін і водночас — аномально низьку доступність калію, де ціна вже не є ключовим фактором, бо вирішальним стає сам факт наявності товару.
- “Контрактні ціни ІІ кварталу і ІІІ кварталу 2026 різняться, спотових пропозицій від виробників обмаль. Як би ви описали нинішній ринок калію глобально, та в Україні — і чому саме так?”
Вадим Кулик: «Глобально після ситуації з Ормузом ринок добрив увійшов у турбулентність: хаос, щоденні зміни котирувань. Найсильніше постраждала азотна група, потім фосфор і сірка, а калій був четвертим у цьому ланцюгу. Виробники калію, на мою думку, ухвалили правильне стратегічне рішення, адже потоки калію не були настільки залежні від Ормузу, як інші види добрив. Але всі розуміли: коли карбамід коштує 800 $/т і навіть 950 $/т, фосфати — понад 1000 $/т, а калій — близько 350 $/т, то продукт очевидно недооцінений.
Тому виробники почали діяти відповідно: спотових пропозицій було дуже мало, виконувалися переважно довгострокові контракти, а всі інші продажі проходили складно — за кожну угоду довго торгувалися. Вони могли дозволити собі почекати: не було критичної потреби вивантажувати обсяги саме цього місяця, можна було переносити на наступний. Так виробники дійшли до позначки 400 $/т — психологічного рівня, який усі хотіли побачити у ІІ кварталі. Але фокус покупців у той момент був на сірці та азотній групі: великі кошти заходили саме туди, бо питання стояло не в ціні, а в доступності, щоб заводи не зупиняти. Деякі виробники навіть працювали в мінус, щоб підтримати баланс. У першу чергу виконувалися контракти.
Ринок був настільки турбулентним, що міжнародні трейдери, які зазвичай заробляють на великих обсягах, цього разу не отримали значних прибутків — неможливо було купити й довго чекати. Усі угоди проходили в режимі back‑to‑back. Це не той спокійний ринок, де можна грати в довгу.
У Бразилії були угоди по 385 $/т CFR, були й нижчі — але це точкові спотові продажі, лоти суден типу Handy size (≈30 тис. т). Розрив у котируваннях був величезний: контракти, підписані ще в січні, виконувалися по 330–340 $/т, а нові продажі — близько 420 $/т на преміальні ринки. Різниця понад 100 $/т — для калійного ринку це дуже багато, фактично форс‑мажор між І та ІІ кварталами.
Як ми пройшли цю хвилю в Україні? Загалом — непогано, хоча було складно. Ми завжди погоджуємо обсяги наперед: план закупівель формуємо ще в жовтні–листопаді, тобто працюємо за довгостроковою стратегією. Ми резервуємо необхідні обсяги, і при нормальному партнерстві — отримуємо їх. Український ринок калію частково переформатувався: більша частка споживання припадає на весну, тому ми заздалегідь знали, що будемо завозити товар у січні.
Перше судно ми законтрактували за місяць до подій в Ірані, а відвантажили за п’ять днів до їх початку. Цього обсягу вистачило, щоб покрити потребу березня–квітня. Але весна була нетиповою: через важку зиму в поле ніхто не заходив у березні, усе змістилося на квітень. Ми зрозуміли, що посівна буде довшою, і взяли ще одне судно. Сезон пройшли «в суху» — без стоків, без дефіциту, фактично закривши весняну потребу. Обсяги були не надто великі, але весь товар продався. Рішення брати другий човен було правильним. Інші цього не зробили — не ризикнули. А ризик інколи винагороджується.
Щодо осінніх поставок — переходимо до ІІІ кварталу. Ситуація з Іраном не покращилася, але ринок до неї звик, і котирування на сірку та сечовину стабілізувалися. Калійний ринок із червня увійшов у затишшя — не лише в Україні, а глобально. Найкращу динаміку показувала Азія, особливо кристалічний продукт: я бачив бенчмарки понад 400 $/т CFR на порошок — дуже високі показники. Азія росла у травні, потім точково в червні–липні, але зараз не зростає такими темпами, як раніше. Західна півкуля фактично «заснула»: найбільший імпортний ринок світу — Бразилія — демонструє низький попит по всіх видах добрив.
Коли Бразилія уповільнилася, виробникам калію допомогла Азія: вони менше виробляли гранули, більше продавали кристал. Але й там ринок не бездонний, і з липня попит став обережним. Виробники вичікують, не хочуть знижувати ціни, але й за безцінь зливати товар не будуть. Фосфор дорогий, азот трохи опустився, але знову впевнено зростає. Усі розуміють: калій — найбільш недооцінений продукт саме через низький попит. А виробники калію не відчувають фінансового тиску — це великі компанії без проблем із ліквідністю. Калійний ринок — олігополія: можна зменшити видобуток, темп, обсяги й тримати планку місяць‑два‑три до моменту, коли попит повернеться. Нинішні ціни на калій комфортні для агро виробників порівняно з іншими видами добрив, тому падати немає сенсу. Ринок зайшов у стадію «штиль».
Так, бувають ситуації, коли виробники хочуть прилаштувати певні обсяги — тоді котирування стають гнучкішими. Але це не падіння, а корекція: знижки 1–3–5–2 $/т — це шліфування угоди, перекриття логістичних ризиків, які нікуди не зникли.
Щодо України: ми зайшли в осінню посівну без стоку. Тому закупівлю здійснили ще в травні — не було сенсу чекати серпня, ринок був порожній. Угоду уклали в травні, з відвантаженням у червні. Але не все склалося так, як хотілося: перше судно сильно затрималося через ситуацію в портах. Зараз працюємо з першою поставкою — немалий обсяг 26 000 тонн. Якби порти працювали повноцінно, ринок отримав би значно більші обсяги, адже ціна калію була дуже доступною.»
Підводка:
Сезон калію для імпортера зазвичай враховує базовий період: липень → червень (12 місяців), бо саме цей період відповідає глобальному контрактному циклу виробників калію. Більшість виробниківформують річні програми з літа, а контракти на великі обсяги часто стартують з Q3. Логістичні вікна (Балтика, Чорне море, Дунай та ін.) теж активуються з другої половини року. На мою думку калійний сезон = липень поточного року → червень наступного — це сезон калію для імпортера.
Альтернативний підхід — це аграрний сезон (вересень → серпень), який переважно використовують трейдери, які орієнтуються на споживання, а не на імпорт. Осіннє внесення калію починається з вересня, а весняний пік — березень–травень. Це дозволяє бачити реальний попит агросектору і більше підходить для аналітики продажів, але не для імпортних контрактів.
- “Що вас найбільше здивувало у калійному сезоні 2025/26 — позитивно чи негативно?”
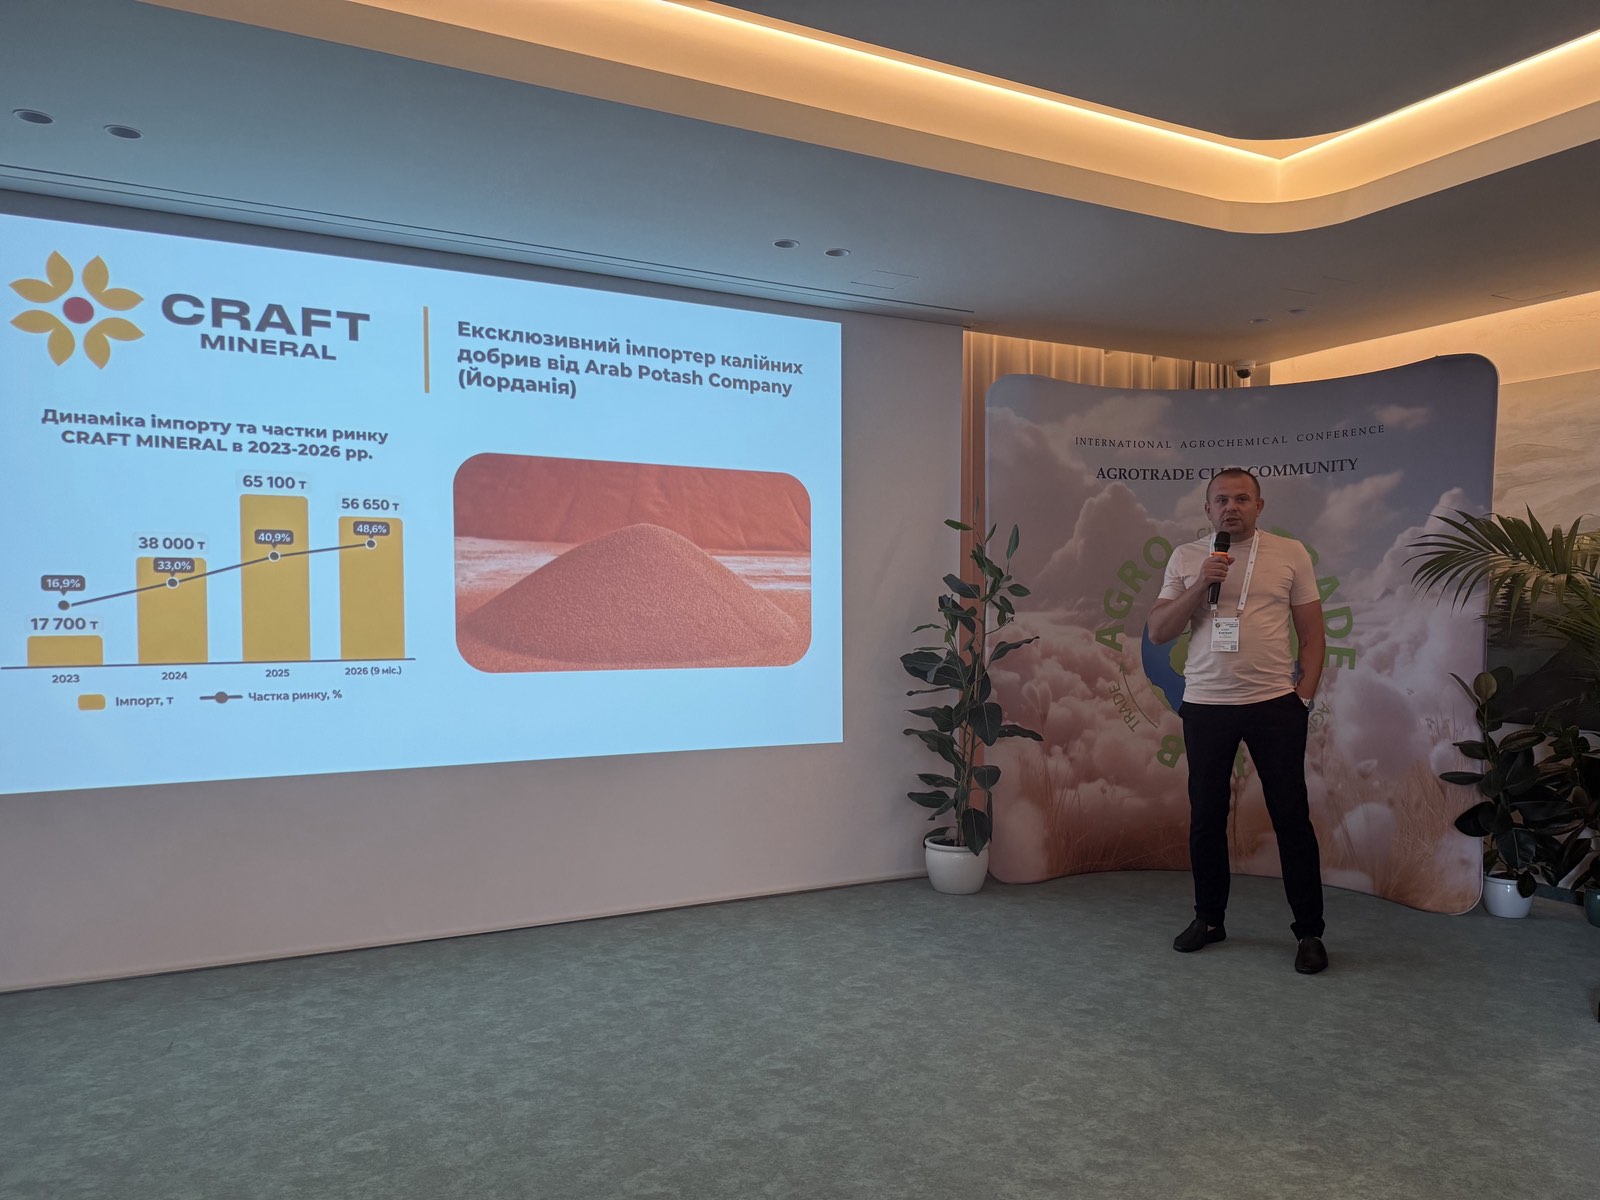
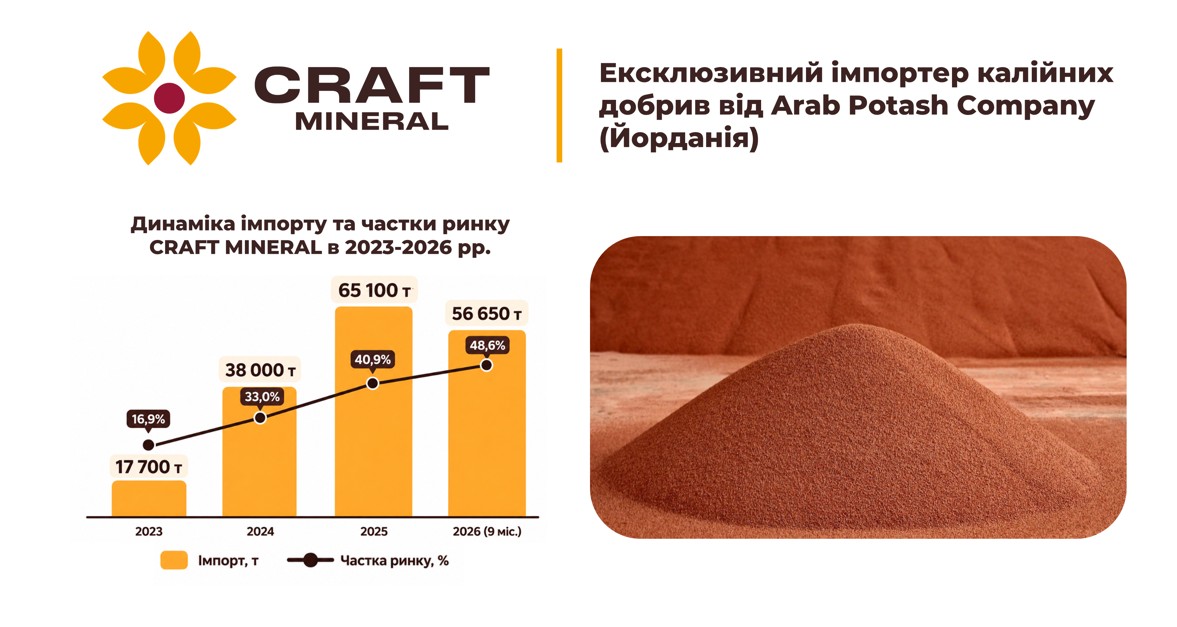
Якщо аналізувати динаміку імпорту калію компанією CRAFT MINERAL (2023–2026), то вона демонструє стійке й потужне зростання, як за обсягами імпорту, так і за часткою присутності компанії.
2023 → 2024 Імпорт зріс із 17 700 т до 38 000 т — приріст +114%. Частка ринку піднялася з 16,9% до 33%. Це період активного входження бренду на ринок, коли компанія швидко нарощує присутність і формує базу клієнтів.
2024 → 2025 Імпорт збільшився до 65 100 т — приріст +71%. Частка ринку — 40,9%. ЦеРік консолідації позицій: CRAFT MINERAL переходить із фази росту до статусу ключового постачальника.
2025 → 2026 (9 міс.) Імпорт — 56 650 т, що вже становить 87% від рівня попереднього року за неповний період. Частка ринку — 48,6%, тобто майже половина всього сегмента. Компанія зміцнює лідерство, навіть без повного року даних — темп приросту залишається високим.
За три роки імпорт зріс у 3,2 раза, а частка ринку — майже втричі.
- “Які ключові рішення дозволили CRAFT MINERAL за три роки перетворитися з нового імпортера на лідера ринку калію з системними поставками?
- «Торкаючись теми стійкості та управління ризиками, хочеться запитати: Як компанії вдалося утримати темп приросту навіть у період високих цін і складної логістики? »
Вадим Кулик: «По‑перше, здивувати мене вже складно. Я звик і до позитивних, і до негативних моментів — як на нашому ринку, так і в межах власного досвіду. Це не вперше: були і “золоті” часи, і непрості періоди. Тому дивуватися немає сенсу. Питання в іншому — наскільки ти стресостійкий, гнучкий і далекоглядний. Усе решта — фактори, які були й будуть. Головне — впевненість, інколи ризик і правильно вибудувана стратегія.
Усі ті прирости, які демонструє CRAFT MINERAL, — це кропітка й нелегка робота. І моя, і всієї команди: менеджменту, логістики, фінансів. Такі обсяги потребують значного фінансування та залучення всієї логістичної вертикалі — морської, портової, внутрішньої. У цьому процесі задіяно багато людей. Але основа всього — те, що CRAFT MINERAL не “грає” в калій, а живе калієм! Ми постійно аналізуємо котирування, перебуваємо на зв’язку з виробником, щоб об’єктивно розуміти ситуацію. Це спільний результат нашої партнерської синергії з Arab Potash Company — виробником, якому ми висловлюємо щиру вдячність за приміальну якість продукції, постійну підтримку та уважне ставлення до українського ринку.І фундамент цього — стратегія, яку ми прийняли й якою системно рухаємося.
У нас немає випадкових спотових угод. Є стратегія, вибудувана ще у 2023 році. Тоді заходити на ринок було найскладніше: новий продукт, новий виробник. Калій усі знають, але після білоруської монополії це був непростий виклик. 2022 рік пройшов за підтримки певних обсягів Korn‑Kali, ринок потребував MOP, і ми розуміли: хто зайде першим, той формуватиме правила гри. Тому ми не зволікали й організували цей напрям разом із нашими партнерами — Arab Potash Company (Йорданія). І від початку планували бізнес як системний, а не разовий спот “привезти в сезон і розійтися”. Це бізнес, який планується на рік уперед.
З огляду на логістичні ризики, угоди та контракти формуються завчасно — на місяць‑два раніше, ніж потрібно. Якщо товар має бути в серпні, ми говоримо про нього вже у травні або червні. Ми розуміємо, що є зовнішні фактори, на які не можемо впливати, тому завжди йдемо на крок попереду й робимо все раніше, щоб мати запас часу. Це велика робота, але вона будувалася системно — і, на мою думку, дуже правильно: як з нашого боку, як представника Arab Potash Company, так і з боку виробника, з яким ми постійно в діалозі. Це й дозволило нам досягти тієї частки ринку, яку маємо сьогодні. Вважаю, що для трьох років — це дуже хороший результат.
Це величезна бек‑енд робота, яку не видно: планування в попередньому кварталі, стратегічна далекоглядність, фрахт та інші фактори, які потрібно враховувати. Це потребує високого професіоналізму та досвіду. Усі пазли мають скластися: будь‑який елемент, що випадає з ланцюга, не дає можливості робити бізнес. Тому потрібно скласти все, щоб отримати повну картинку. І, напевно, допомагає те, що ця робота приносить задоволення: щойно приходить одне судно — ти вже плануєш наступне»
Катерина: «Тут хочу створити інтригу і задати тон для глибшої дискусії і не можу не спитати: Чи можна сказати, що 2026 рік стане переломним — моментом переходу від лідерства до домінування? »
Вадим Кулик: «Ні про яке домінування не йдеться, ми у вільному ринку з іншими системними постачальниками, також уважно стежимо за появою спотових інтервенцій. У нас ніколи не було мети абсолютно домінувати, тому що будь‑яка монополія рано чи пізно зазнає краху. Ми всі знаємо, як люди ставляться до монополістів — це нікому не подобається, окрім самого монополіста. Але я вважаю, що якби всі фактори склалися і не було переломного моменту, який стався в липні через ситуацію з портами, то, напевно, до кінця року ми справді могли б вийти на домінування. Наша частка була б точно більшою за 50% — значно більшою від загального ринку.
Але життя завжди вносить свої корективи, і саме це робить нас сильнішими. Наші показники й так будуть дуже непоганими цього року, хоча, безумовно, вони могли бути ще вищими. Попереду багато викликів і достатньо часу, щоб удосконалюватися».
Катерина: Логістика та доступність: те, про що зазвичай мовчать
- “Коли ви востаннє бачили справді ‘вільний’ калій на ринку? Чи існує він зараз у високий сезон попиту?”
- “Який момент у ланцюгу поставки сьогодні є най вразливішим — і чому саме він?”
Нові імпортери України не заходять у калій. Попри високі ціни та очевидний дефіцит, нетрадиційні імпортери не поспішають заходити у прямі поставки калійних добрив. Ключові причини, які озвучують це: Обмежена кількість виробників, які готові працювати з Україною системно напряму та Домінування ТОВ «КРАФТ МІНЕРАЛ», який вже має налагоджені канали, логістику та фінансові гарантії. Паралельно інші імпортери відкрито визнають, що у нинішніх умовах воліють перекупити обсяги на внутрішньому ринку, ніж заходити у прямий спотовий контракт із виробником.
- Чи відчуваєте ви конкуренцію з боку нетрадиційних імпортерів? Чи ринок фактично закритий? Спотові вантажі канадського калію неочікувано з’явились в пропозиції у ІІІ кварталі, що це, спроба інших операторів ринку увійти у сегмент, поки калій відносно слабший на відміну від бенчмарків азоту, фосфору та сірки?
Вадим Кулик: «По‑перше, тут не одне питання — їх багато в цьому блоці (усміхається).
Коли я бачив вільний калій на ринку? Це залежить від обсягів. Для мене доступність — це коли є хоча б 25–30% від потреби ринку у вільному доступі. Тоді ці обсяги можна вважати залишками. Якщо ми говоримо про 1–3 тисячі тонн, які “лежать”, — це не залишки, а поточний баланс: товар або ще не поїхав, або не продався.
Вільний калій у справжньому розумінні був лише за часів домінування білоруського калію. Після цього такої великої доступності не було. Це продукт, з яким потрібно вміти працювати. Наприклад, карбамід: ти можеш привезти обсяг, ціна впала — ти почекав і через три місяці продав. З калієм так буває рідко. Великі лоти “покласти на склад” — це не про калій.
Чи існує він зараз у високий сезон попиту? Є спотові пропозиції. Якщо брати наш ринок загалом, то через абсолютну відсутність попиту з боку аграріїв, відсутність грошей, тобто ресурсу, певні обсяги калію ще є. І при такому попиті цього ресурсу вистачить на місяць‑два. Що буде далі — побачимо, як розвиватиметься ситуація.
У логістиці най вразливіше місце — це море. Блокада портів Великої Одеси (глибоководних) — найбільша проблема. Вона тягне за собою і фінансові, і фізичні, і людські ресурси. Альтернатив зараз немає. Констанца проблему не вирішує. З баржами — проблеми, фрахти космічні. Порти Дунаю періодично піддаються атакам. Польща — пропускна спроможність терміналів не така, щоб задовольнити всіх, хто хоче ними користуватися.
Без глибоководних портів великого експортно‑імпортного бізнесу не буде. Це бізнес на межі виживання — для тих, хто спритніший, хто знайде правильні ланцюги. Море — сьогодні найтяжче питання поставки. Все інше в Україні можна зробити: це питання ціни — дорого чи дешево — але зробити можна. А от море — це справді складно.
Конкуренцію ми відчували завжди. Ми займаємо немалу частку ринку, але є й інший системний постачальник — ICL, який також стабільно везе товар. Двічі заходив товар із Лаосу — але це спот, не системні поставки. Спот — це історія “є — нема”, але це все одно лоти по 25–30 тисяч тонн. Є системні поставки калію з Німеччини — вони зайняли нішу продукту з вмістом К₂О 40%.
Я вважаю, що кожен має право зайти в цей бізнес і кожен вирішує це для себе. Чи відчуваємо конкуренцію зараз? Вона була завжди — і це добре. Вона стимулює нас ставати кращими, спритнішими, мотивує. Ми не боїмося конкуренції. У сегменті добрив немає жодного продукту без конкуренції — вона є всюди. Питання лише в тому, як ти будуєш свою стратегію розвитку.
Конкуренція нас підсилює і тримає в тонусі. Якби її не було — будь‑яка людина розслабилася б. А так — ми постійно рухаємося вперед, тримаємось в тонусі».
Катерина: Ціноутворення: питання, які відкривають реальну економіку
- “Що сьогодні більше формує ціну: дефіцит, логістика чи поведінка великих операторів?”
- “Чи є зараз на ринку ‘страхова премія’ — і хто її створює?”
Підводка: Якщо подивитися на динаміку останніх двох років, панорама ринку стає дуже показовою. За даними ринкового моніторингу AGROTRADE CLUB бенчмарки гранульованого MOP (Йорданія):
- ІІ квартал Травень 2024: 248–344 $/т FOB
- ІІ квартал Травень 2026: 385–400 $/т FOB
+137 $/т у нижній межі цінового діапазону за два роки — аномально високий приріст для повільного, олігополізованого калійного ринку.
На внутрішньому ринку України динаміка ще контрастніша:
- ІІ квартал 2024: 21 000–23 000 ₴/т FCA Західний кордон
- ІІ квартал 2025: 20 400–20 500 ₴/т FCA глибоководні порти
- ІІ-ІІІ квартал 2026: 26 400— 26 500+ ₴/т базис FCA Західний кордон
Маржа імпортерів не просто змінилася — вона стала функцією доступу, а не ціни. Ті, хто має доступ до первинних обсягів, заробляють. Ті, хто не має — навіть не заходять у гру.
- “Як змінилася ваша маржа за останні два роки, за цей рік? До чого готуватися покупцям калію в Україні у ІІ півріччі 2026 на Вашу думку? Спотового ринку фактично не буде? Передплата стане стандартом?Як загальний макро фон у світовому калійному сегменті вплине на кошторис посівної українського фермера у ІІ півріччі 2026?
Вадим Кулик: «Щодо цін — як на FOB у виробників, так і на кордоні на умовах DAP чи в порту у 2024/2025/2026 роках — ця динаміка закономірна, і вона характерна не лише для України. У 2024 році була велика просадка по калію: дуже дешеві контракти на Індію та Китай, ринок після сплеску 2022 року, коли всі продукти злетіли й калій досяг неймовірних рівнів. У 2023 році ще до виконувалися контракти, закривалися “дірки”, що залишилися після 2022-го. Тому 2024 рік для виробника був дуже складним — фактична стагнація, адже підписувалися надзвичайно дешеві контракти. І це стосувалося не лише калію — тоді цінова просадка була по всіх макродобривах.
Після будь-якої грози приходить сонце: у 2022 році ціни були перегріті, у 2024-му — обвалилися, а потім почався системний, поступовий ріст — у міру доступності обсягів та попиту.
Щодо України… Це непросто. Маржа залежить від кількох факторів. Її не можна оцінювати лише по базису FOB — як купив і як продав. Тоді вимальовується ілюзорна “фантастична” цифра, ніби хтось багато заробляє. Насправді всі основні витрати — це логістика та повна доставка товару.
У 2024 році товар заходив через Гданськ, через Польщу на умовах DAP Західний кордон. По-перше, це фрахт до Балтики. По-друге, перевалка в Польщі: поставити вагони, довезти. Потім перевалка в Україні — і це велика цифра, фактично “ікс два”. Плюс доставка по Україні. Далі — фінансування: аграрії давно не платять 100% передоплату, а фінансування великих суден — це значні відсотки. Вони не входять у митну декларацію, але реально лягають у собівартість, тому що це гроші, за які потрібно платити.
Крім того, ми — системна компанія. У нас працюють люди, отримують зарплату, є офіс, операційні витрати. Ми не компанія “двох людей”, які можуть працювати з маржею 50 гривень. Це велика стаття витрат, бо робота масштабна, і багато людей задіяно.
Тому про маржу можна говорити хіба що на спотових угодах — де ти впіймав низьку ціну й продав дорого, або навпаки (усміхається). На споті можна оцінити: заробив чи втратив. У системному бізнесі маржа вимірюється за обсягами року. Є проєкти, де ти планував заробити менше, а є угоди, де заробив більше, ніж очікував. Тому оцінювати можна лише по року.
Не впевнений, що передоплата стане стандартом. Навіть при дефіциті продукту я не вірю в передплатний ринок, тому що наш агровиробник не має достатнього вільного фінансового ресурсу. Тут питання гнучкості: з кожним клієнтом ми говоримо окремо. У нас немає стандартних підходів — є люди, з якими у нас стратегічні довготривалі відносини, і ми надаємо їм підтримку — чи по термінах, чи по фінансах.
У нинішніх умовах передоплата точно не стане стандартом. І сильно сподіватися на підтримку банківського сектору я теж не вірю: відсотки високі, вони не дозволяють усім вільно залучати кошти. Тому якщо ти маєш певний фінансовий ресурс, тобі доведеться бути гнучким, йти назустріч клієнтам і домовлятися.»
Катерина: Уточнююче запитання:Чи кредитуєте Ви? У сегментах насіння, ззр, мікродобрив – кредитують феремерів, а в макро добривах — переважно ні.Чи готові Ви кредитувати кінцевого споживача?
Вадим Кулик: «Усе залежить від того, хто є кінцевим споживачем. Питання кредитування дуже об’ємне. Ми не готові кредитувати “в довгу”, але готові підставити партнерське плече з певним відтермінуванням. На розумний період — місяць чи інший термін, потрібний людині для залучення капіталу, — ми можемо надати відтермінування. Якщо це наш справжній партнер і у нас є позитивна історія співпраці, то, звісно, ми підемо назустріч. Мова саме про кінцевого споживача. Навіщо мені підтримувати трейдера?
Катерина: У нас на ринку є така бізнес—модель, коли імпортер умовно поставляє товар і скидає його на свою так звану орбіту трейдерів, і вони його підтримують в не високий сезон. А якщо ми говоримо про бізнес—процес, коли тільки продаж на кінцевого споживача, то тут всі ризики лягають на імпортера.
Вадим Кулик: «Все залежить від фінансового стану цього імпортера. Мене іноді дивує інше: якщо твій фінансовий ресурс дозволяє привезти 10 тисяч тонн — ти їх і везеш. У нас же часто буває навпаки: імпортер має ресурс на 10 тисяч, а везе 20. А потім судорожно бігає по ринку, шукаючи гроші на решту 10 тисяч тонн, хоча наперед знав, що має ресурс лише на половину. Навіщо це роблять? Можливо, для фінансового портфеля, для демонстрації оборотів, для внутрішніх амбіцій. Але коли так роблять — починається демпінг ринку.
Далі схема проста: фермер не купує, тоді ці 10 тисяч тонн надлишку “скидають” дрібним трейдерам у мінімальну маржу, а решту обсягу планують продати в сезон. Ми так не працюємо. Для нас ця модель не є бізнесом. Інші так роблять — це їхнє право.
І ми разом приходимо до висновку — це класичні флешбеки спотового підходу!
Якщо розглядати цей підхід як наповнення ринку, то правильно це робити в міжсезоння: завозиш товар, збираєш кошти, робиш кооперацію, розкладаєш товар, наповнюєш ринок — і в сезон уже маєш ресурс. Тоді це справді наповнення ринку.
Але якщо спотово привезти й розкидати — я не проти, це теж вид бізнесу, але він частково створює хаос. Дрібний дистриб’ютор через місяць отримує касовий розрив, починає зливати товар, і імпортер на цьому не заробляє. Бо він віддав ті умовні “10 тисяч тонн” по дешевій ціні з маржею 3 $, дистриб’ютор заробив 2 $, і товар виходить із загальною маржею 5 $ від собівартості. Але ж у тебе був ресурс на 10 тисяч, які ти купив. 10 тисяч ти скинув, і решту 10 тисяч теж продаєш із маржею 5 $. Кому ти зробив гірше? — собі. Плюс податкове навантаження.
Проблема таких імпортерів у тому, що вони не розраховують власний ресурс. Я думаю, що ця модель рано чи пізно зникне. Я не вірю в її довге існування».
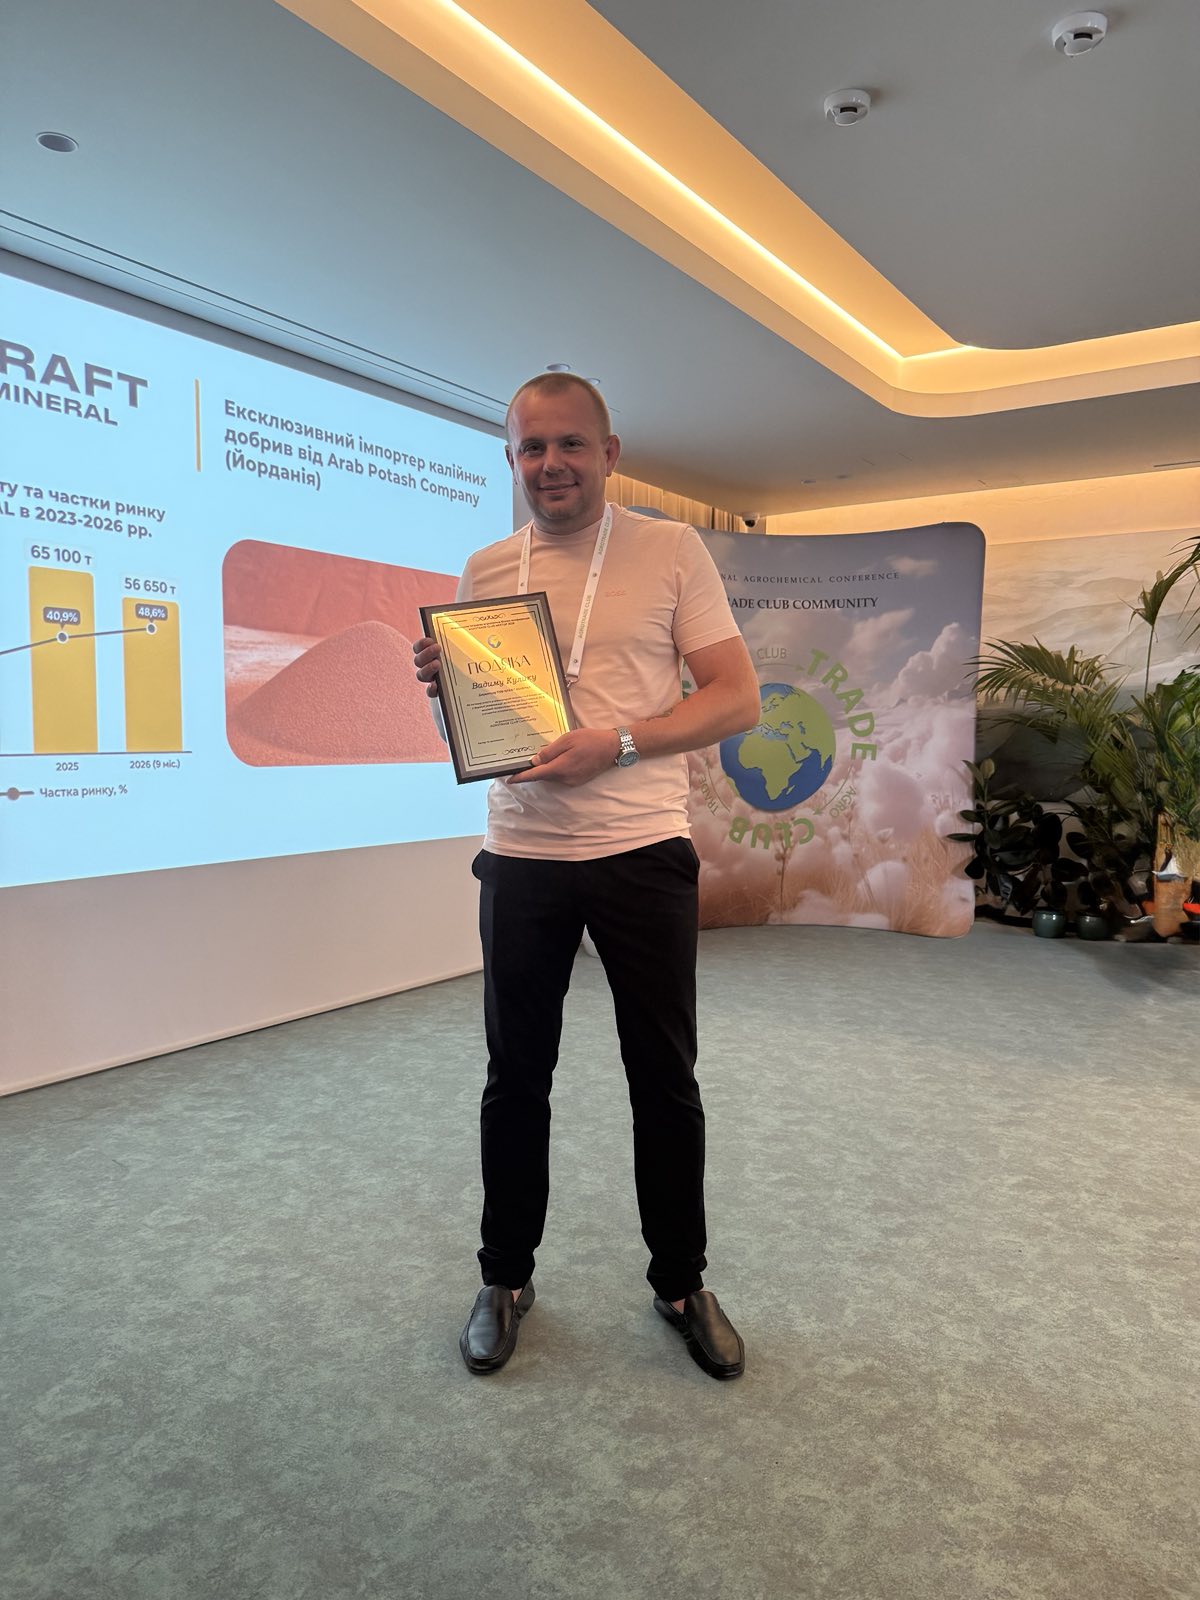
ФОТО: Кулик Вадим Ігорович директор ТОВ КРАФТ МІНЕРАЛ, виступає в рамках бізнес-зустрічі AGROTRADE CLUB MEETUP 2026, Буковель
Авторський емоційний стиль Катерини
Агротрейд Клуб - оперативна галузева інформація для Вашого бізнесу!